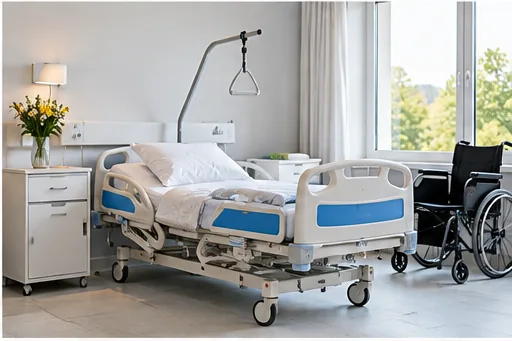
L'assurance d'un lit médicalisé repose d'abord sur le statut du lit, loué au prestataire ou acheté par la famille : la location place la maintenance chez le prestataire, l'achat fait entrer le lit dans les biens à déclarer à l'assureur habitation.
Location ou achat : la question qui détermine tout
La grande majorité des lits médicalisés à domicile sont loués via un prestataire de santé, avec une prise en charge hebdomadaire par l'Assurance maladie sur prescription. L'achat concerne surtout les besoins durables ; il transfère la propriété, et donc le risque, à l'utilisateur.
Obligations du prestataire en cas de location
Le prestataire livre, installe, règle et explique le fonctionnement du lit, puis assure la maintenance et le dépannage. En cas de panne du vérin ou de la télécommande, il doit intervenir ou remplacer le lit dans un délai raisonnable, sans frais pour le patient.
Détérioration par l'utilisateur : ce que prévoit le contrat
Le contrat de location peut mettre à la charge du patient la casse résultant d'une mauvaise utilisation, d'une chute d'objet lourd ou d'un animal. Lire cette clause avant la livraison permet de vérifier si la responsabilité civile de la famille prendrait le relais.
Lit acheté : déclaration à l'assureur habitation
Un lit acheté, avec ses barrières, son potence et son matelas thérapeutique, devient du mobilier. Sa valeur s'ajoute au capital mobilier déclaré ; pour un équipement haut de gamme, il faut s'assurer qu'aucun plafond par objet ne réduirait l'indemnisation.
Surtension, foudre et moteur grillé
Les moteurs électriques d'un lit, d'un matelas à air motorisé ou d'un lève-personne sont sensibles aux surtensions. La garantie dommages électriques de l'habitation peut couvrir l'appareil acheté ; un parafoudre et une prise dédiée réduisent nettement ce risque.
Fuite d'eau et matelas anti-escarres
Une fuite de canalisation ou un débordement de baignoire peut atteindre le moteur placé sous le sommier. La garantie dégâts des eaux d'un logement adapté indemnise les biens du locataire ou propriétaire, à condition de déclarer rapidement le sinistre et de conserver les éléments endommagés.
Chute du patient hors du lit
Une chute pendant un transfert ou malgré les barrières pose la question de la responsabilité : défaut du matériel, erreur d'installation, intervention d'un soignant. L'assurance professionnelle de l'infirmier ou du service d'aide à domicile peut être engagée si une faute est démontrée.
Barrières et risque de coincement
Les barrières mal adaptées au matelas peuvent créer des espaces dangereux. Les autorités sanitaires rappellent régulièrement d'utiliser des barrières compatibles avec le modèle de lit. Signaler tout incident au prestataire et à la matériovigilance protège aussi le dossier en cas de litige.
Rôle de l'aidant familial et de sa responsabilité
Un proche qui manipule le lit ou aide au transfert peut, en cas de maladresse, blesser la personne aidée. Sa responsabilité civile vie privée intervient alors. Une assurance dédiée à l'aidant familial complète parfois ce dispositif avec assistance et répit.
Lit financé par la PCH ou par la mutuelle
Lorsque le lit est acheté, l'Assurance maladie rembourse selon la LPP, puis la PCH aides techniques ou le fonds de compensation peut couvrir le reste. Ces financements ne prévoient pas de remplacement après sinistre : l'assurance des biens doit combler ce vide.
Incendie et appareils branchés en continu
Un lit, un compresseur de matelas et un concentrateur d'oxygène fonctionnent souvent jour et nuit dans la même pièce. Multiprises surchargées et rallonges sous le lit sont à éviter ; la garantie incendie pour équipement médical précise les obligations de prévention.
Fin de location et restitution
Au décès ou à l'arrêt de la prescription, le prestataire récupère le lit. Un état des lieux contradictoire à la reprise évite qu'une usure normale soit facturée comme une dégradation. La famille doit garder l'attestation de restitution datée.
Installer un lit médicalisé à domicile sans angle mort d'assurance
- Obtenir la prescription précisant le type de lit, le matelas et les accessoires nécessaires, puis choisir un prestataire agréé.
- Lire le contrat de location : maintenance, délai de dépannage, cas de détérioration facturable et modalités de restitution.
- Vérifier l'installation électrique de la chambre et éviter rallonges et multiprises sous le sommier.
- Informer l'assureur habitation si le lit est acheté, en déclarant sa valeur et celle des accessoires motorisés.
- Contrôler la responsabilité civile des aidants et l'assurance professionnelle des intervenants à domicile.
- Faire établir un état des lieux daté lors de la livraison et lors de la reprise du matériel.
Lit médicalisé : postes de dépense et facteurs de variation
| Poste | Ordre de grandeur / ce qui fait varier | À vérifier |
|---|---|---|
| Location LPP | Forfait hebdomadaire pris en charge sur prescription, selon le type de lit | Dépassement éventuel facturé par le prestataire |
| Achat d'un lit | Varie selon la motorisation, la hauteur variable et les accessoires | Remboursement LPP puis PCH ou fonds de compensation |
| Matelas thérapeutique motorisé | Coût lié à la classe de prévention des escarres et au compresseur | Location ou achat, couverture dommages électriques |
| Capital mobilier de l'habitation | Ajusté à la valeur des équipements achetés | Indicatif : plafond par objet |
| Franchise dommages électriques | Souvent spécifique et plus élevée que la franchise générale | Vétusté appliquée aux moteurs |
Documents à garder pour un lit médicalisé
- Prescription médicale du lit et du matelas
- Contrat de location ou facture d'achat
- Bon de livraison et d'installation signé
- Notice et conditions d'utilisation des barrières
- Attestation d'assurance habitation
- Attestation de restitution en fin de location
Ce qui fait échouer une indemnisation après un incident sur lit médicalisé
- Faire réparer soi-même un vérin d'un lit loué, ce qui peut entraîner la facturation du lit par le prestataire.
- Ne pas déclarer un lit acheté à l'assureur et le voir indemnisé comme un meuble ordinaire après un incendie.
- Brancher lit, matelas et oxygène sur une même multiprise, ce que l'expert peut relever comme manquement à la prévention.
- Laisser le prestataire reprendre le lit sans état des lieux contradictoire, puis recevoir une facture pour dégradation.
- Utiliser des barrières d'un autre fabricant non compatibles, ce qui complique tout recours après une chute.
Lit médicalisé et assurance : questions des familles
Dois-je assurer un lit médicalisé loué ?
Le lit appartient au prestataire, qui assure son matériel et sa maintenance. En revanche, une détérioration causée par le patient ou un proche peut être réclamée ; la responsabilité civile de la famille peut alors intervenir, d'où l'intérêt de vérifier le contrat de location.
Qui paie si le moteur du lit grille après un orage ?
Pour un lit loué, le prestataire remplace l'équipement défaillant. Pour un lit acheté, la garantie dommages électriques du contrat habitation peut indemniser la réparation ou le remplacement, déduction faite de la franchise et souvent d'une vétusté appliquée aux appareils motorisés.
Le lit est-il couvert si la personne vit en résidence autonomie ?
Le logement privatif reste assuré par le résident, qui doit donc déclarer un lit acheté dans son propre contrat. Un lit fourni par la résidence relève de l'assurance de l'établissement ; le contrat de séjour indique la répartition.
Un lit médicalisé peut-il être pris en charge par la mutuelle en plus ?
La mutuelle peut compléter un dépassement au-delà du tarif LPP ou financer des accessoires non remboursés, selon ses garanties. Elle ne couvre pas la casse ni le vol : ce risque relève de l'assurance des biens.
Aide technique : les étapes à connaître – Mon parcours handicap ↗